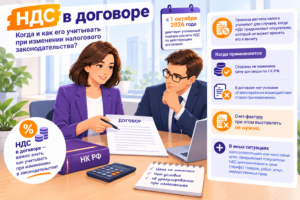
Правила расчета налога уточняют для случаев, когда НДС предъявляют покупателю, который не может принять его к вычету. Так, если из-за поправок, внесенных в НК РФ после заключения договора, продавец должен платить налог, а у покупателя нет права на вычет, продавец исчисляет налог расчетным методом исходя из цены договора. Данный порядок применим в следующих случаях:
— стороны не изменили цену договора по ГК РФ;
— в договоре нет условия об урегулировании взаимодействия сторон при изменениях.
Счет-фактуру при этом выставлять не нужно.
В иных ситуациях налогоплательщик или налоговый агент предъявляет покупателю НДС дополнительно к цене (тарифу) товаров, работ, услуг, имущественных прав.
Обо всех изменениях в Налоговом законодательстве с 1 октября 2026 читайте ЗДЕСЬ (переход в КонсультантПлюс)